国际钛产业资讯 | ATI订单破纪录44亿美元,大阪钛198亿扩产
钛产业资讯(8.31-9.6)
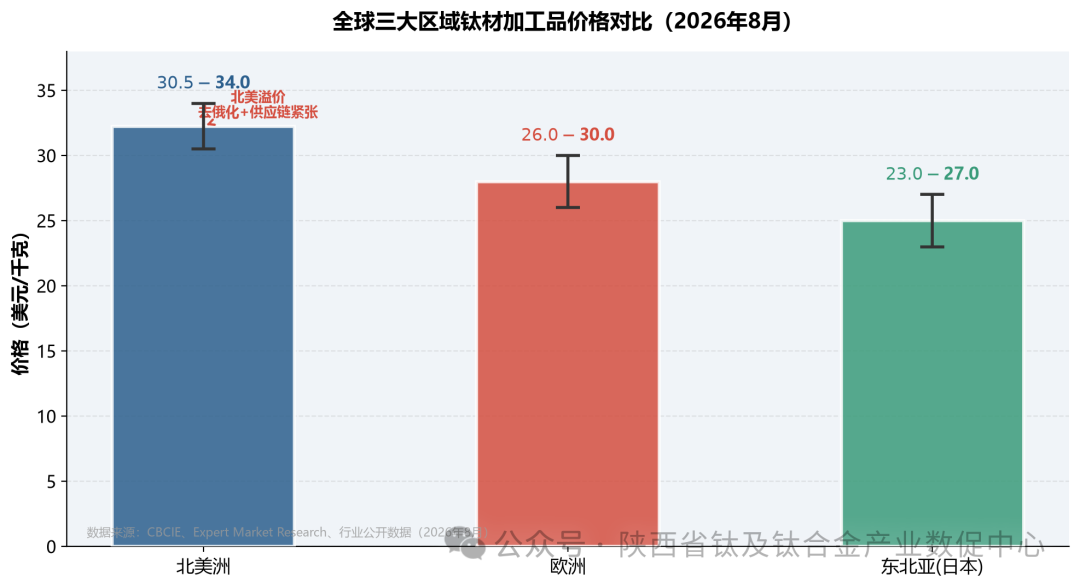
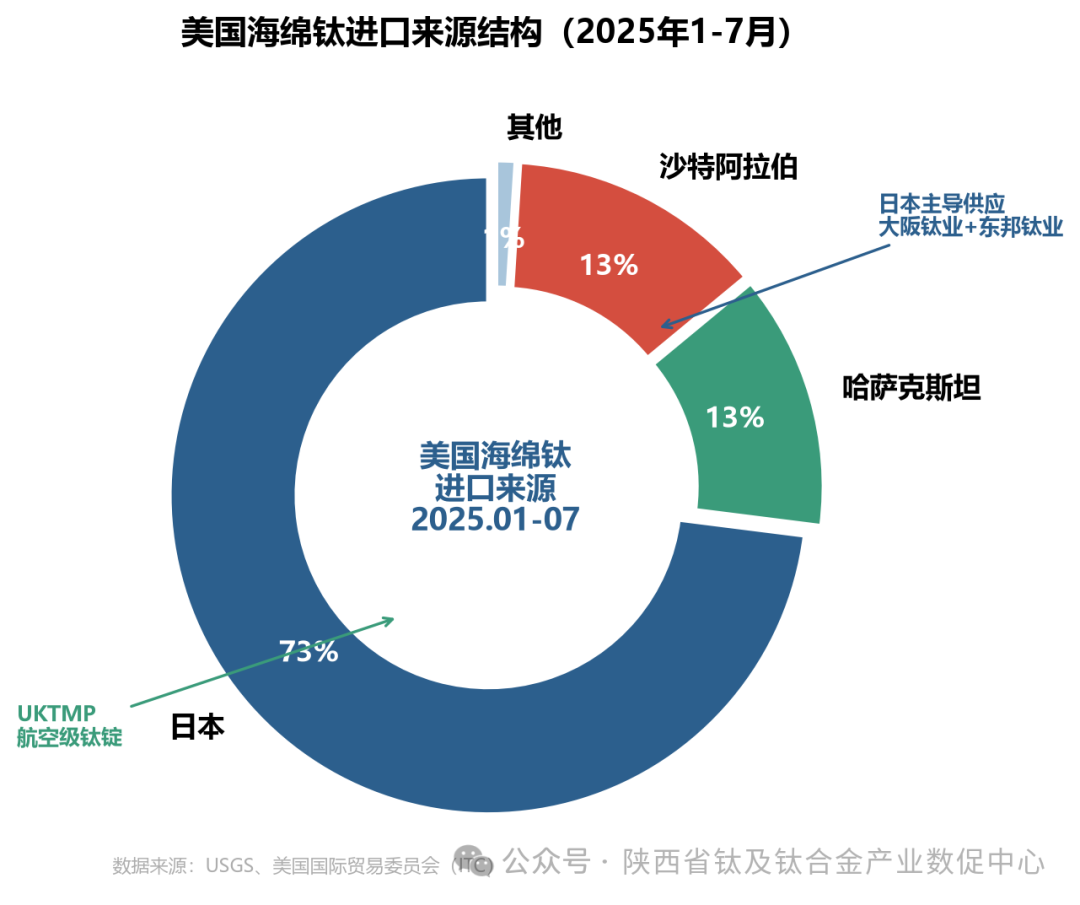
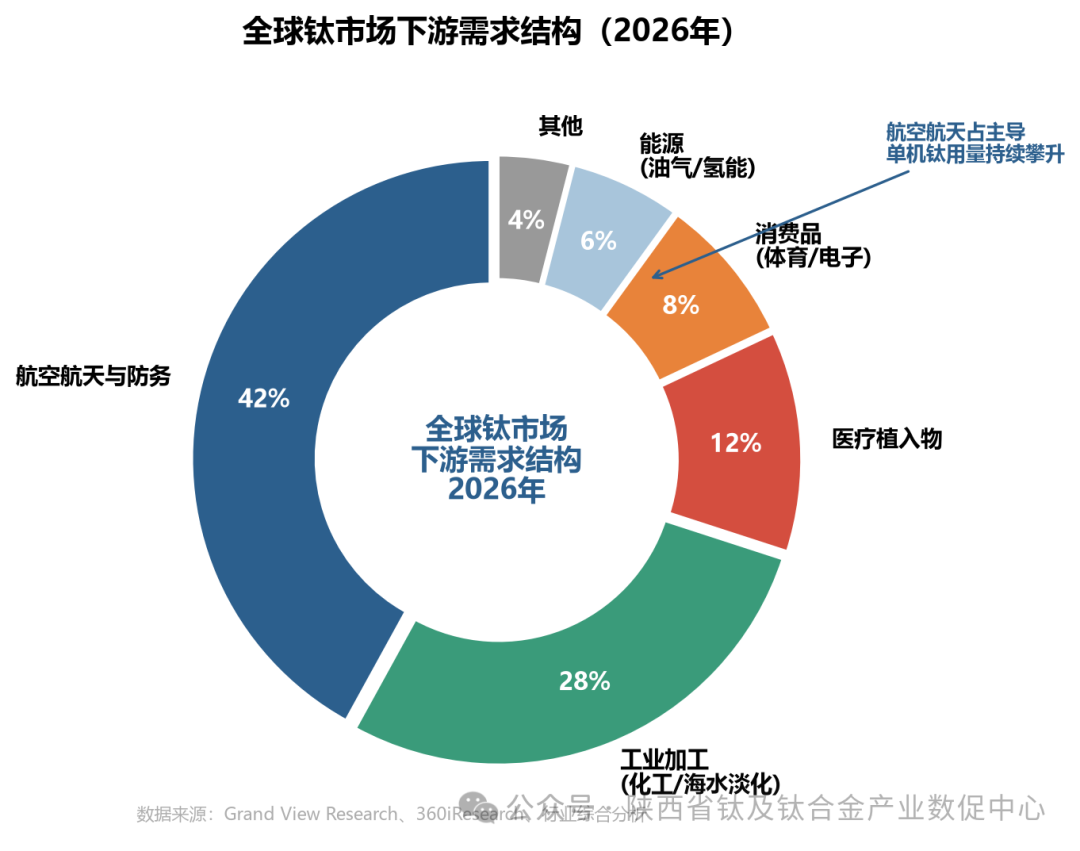
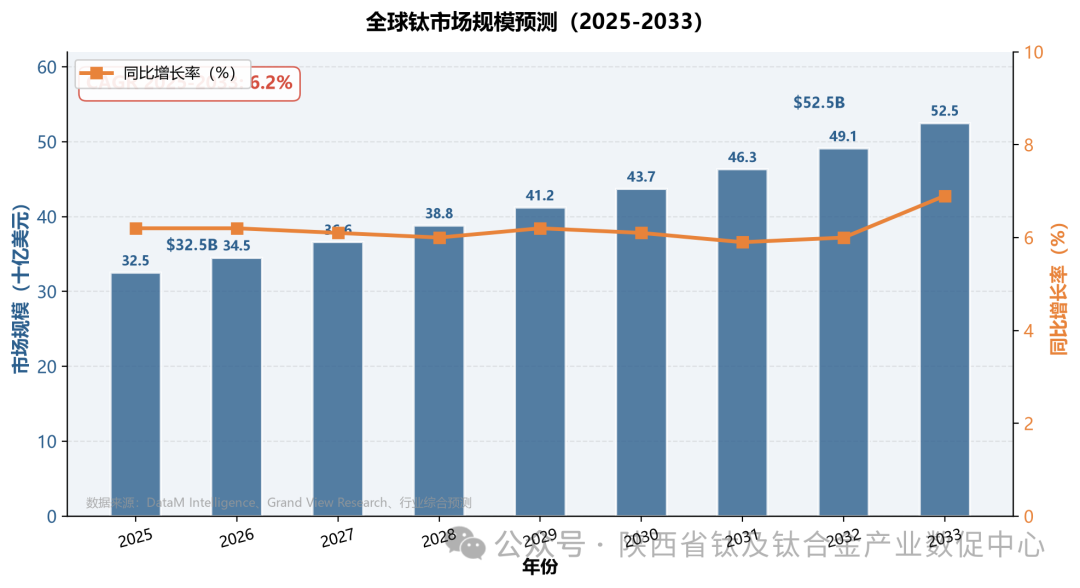
本周全球钛产业呈现“美欧订单超预期、日本扩产提速、欧洲政策破局”三大特征:美国ATI Inc.公布Q2财报,订单积压升至历史新高的44亿美元,同比EBITDA增长66%、调整EPS大涨66%至1.23美元,宣布与BWXT续签5年10亿美元海军核推进材料供应协议;日本大阪钛科技9月1日确定新股发行价2592日元/股,募资181.44亿日元(连同超额配售与第三方配售合计最高198.9亿日元、约1.24亿美元)全部用于尼崎工厂海绵钛产能从4万吨/年扩至5万吨/年,目标2028年3月前完成;IperionX 9月1日获得美陆军Task Order 2任务单,1850万美元基础额中1150万美元已拨付,在美国弗吉尼亚工厂新增连续HSPT烧结炉、脱氢炉与无心磨/螺纹产线,制造钛履带销、螺栓和紧固件等军用零部件;波兰政府9月2日正式批准1.857亿兹罗提(约4290万欧元)“国家关键原材料勘探计划”,将钛与钨、钒列为中等优先级,与欧盟CRMA框架下国家行动同步。 01国际行业重大动态 ATI Q2财报破纪录:美国ATI Inc.于8月6日(截至6月28日的Q2)公布财报:收入12.6亿美元同比+11%,调整后EPS 1.23美元同比+66%,调整后EBITDA 2.844亿美元(22.6%利润率),订单积压升至44亿美元历史最高,较年初增长10%,较去年同期+18%。高性能材料板块(HPMC)收入6.371亿美元同比+5%,其中航空航天与防务占该板块收入93%;先进合金板块(AA&S)收入6.24亿美元同比+17%,其中防务销售同比+90%。公司管理层将全年调整EBITDA指引上调至11.35亿-11.85亿美元(原为10.1亿-10.6亿美元),意味着连续第二个季度上调指引。 ATI续签海军核推进大单:Q2期间ATI同步宣布与BWX Technologies(BWXT)续签美国海军核动力推进计划(Naval Nuclear Propulsion Program)材料供应协议。此前公司在2025年7月已与波音延长钛材料供应协议,覆盖窄体与宽体机型及第三方子公司。两项多年期协议共同将ATI锁定为美国国防与航空两大主航道的核心供应商,并将其2027年前的销售可见度前置。 IperionX获美陆军第二份任务单:IperionX 9月1日宣布在SBIR Phase III IDIQ合同下获得第二份美陆军任务单(W911QX26FA097),基础额1850万美元中1150万美元已划拨到位,余下690万美元为可行权期权,若执行则任务单最高可达2540万美元。该任务单将与美陆军Detroit Arsenal及Aberdeen试验场合作,目标在弗吉尼亚工厂内部完成钛履带销、螺栓、紧固件等军用零件的全部加工,与首份任务单合计约1980万美元已落地(9900万美元IDIQ合同上限内剩余7920万美元)。 大阪钛募资198.9亿日元启动1万吨扩产:日本大阪钛科技9月1日就发行700万股新股及最多105万股超额配售事项确定发行价2592日元/股,公开发行总额181.44亿日元,实际到账173.88亿日元(每股2484日元);超额配售105万股对应金额27.216亿日元、交付日预定9月10日。同时另有最高26亿日元的第三方配售,使本次募资上限达198.9亿日元(约1.24亿美元)。资金全部用于尼崎工厂海绵钛产能扩建,目标在2028年3月前完成,将日本海绵钛年产能从约4万吨提升至5万吨,是2028年前西方新增最大单点增量。 02 海绵钛及钛材价格走势分析 本周全球海绵钛及钛材价格呈现明显的区域分化和品级分化特征。9月初海外参考报价水平基本与上月持平:0#海绵钛主流45000-46000元/吨,1#为44000-45000元/吨,2#为43000-44000元/吨;FOB端0#海绵钛均价约6800美元/吨。TC4航空合金铸锭价格在64000-66000元/吨,较年初温和下降,TC4锻件订单月环比增长16%。 国际市场方面,欧洲钛材加工品价格全球最高,达到26.0-30.0美元/千克,主要因俄罗斯推动航空级钛材出口限制,结构性供给缺口加大。北美市场价格30.5-34.0美元/千克最为坚挺,由ATI、何梅特等本土产能支撑航空防务订单;东北亚价格23.0-27.0美元/千克,日本和韩国航空需求保持稳定。 ▲ 全球三大区域钛材加工品价格对比(2026年9月) 航空级与民用级钛材之间的价格差距显著扩大,这一分化是结构性的而非周期性的。工业级海绵钛价格在8.5-9.8美元/千克区间,而航空认证级达到18.0-24.0美元/千克,溢价幅度随品级提升而扩大,最高差距近15美元/千克。高品质航空级产品由于产能限制和高端订单竞争,现货市场持续紧张。 ▲ 海绵钛价格分级对比:工业级 vs 航空认证级(2026年9月) 03全球钛供应链去俄化进程 本周去俄化进程继续深化。VSMPO-AVISMA作为全球最大单体钛生产商,在西方制裁与订单流失的双重压力下,2026年钛产量进一步下行至约2.1万吨,从2021年约4.4万吨的峰值累计腰斩。产能利用率降至约45%,为全球主要海绵钛生产商中最低水平。空客已将俄罗斯钛材占比从此前的60%降至约20%,并计划在2026-2027年实现近零目标。 ▲ VSMPO-AVISMA 钛产量与产能利用率变化(2021-2026E) 与此同时,波兰政府本周正式批准1.857亿兹罗提(约4290万欧元)的“国家关键原材料勘探计划”(KPPSK)。该计划根据欧盟CRMA要求制定,2026-2033年由波兰地质研究院执行,搜索金属清单覆盖铜、铂族金属、石墨、氟、钛、钒等。其中钛与钨、钒、铋等被列为中等优先级;尽管Suwałki地区的钛钒矿床埋深大、属亚经济级别,但该计划的启动意味着东欧和中亚国家正加速构建本土关键矿产勘探能力,弥补欧盟27国本土开采量仅占消费量10%的结构性短缺。 哈萨克斯坦继续推进欧盟TiBeRIUM项目的落地,由D. Serikbayev东哈萨克斯坦技术大学、Tenir集团与Ulbа冶金厂共同参与,与德国弗莱贝格矿业大学联合领衔25家机构联盟。项目以开采-出口模式向科学-技术-增值模式转型,重点研究钛和铍资源的可持续供应。TiBeRIUM与哈萨克斯坦项目相互呼应,标志着欧亚中游正在成为西方非中国化供应网络的关键补充。 VSMPO于2025年9月被列入美国实体清单,实际产量数据印证了产能坍缩趋势。俄罗斯残余产出主要服务本土军用项目,部分出口据报经中国转口,引发西方买家的供应链追溯合规担忧。西方替代供应网络正在重建,但实际可交付产能仍需3-5年才能形成。 04美国产能回归与战略布局 美国钛产能回归本周再获重要进展。IperionX在其弗吉尼亚州制造基地持续推进粉末至件一体化平台建设,SBIR Phase III合同总额9900万美元,Task Order 1与2合计约1980万美元已落实,剩余7920万美元仍可在IDIQ合同上限内释放。公司目标在2026年底实现约200吨/年钛粉产能run-rate,客户应用已涵盖Carver Pump钛叶轮、Ford零部件及美军履带销与紧固件。美军地面车辆系统中心测试显示,IperionX紧固件在扭矩屈服测试中超越SAE Grade 8钢性能。 美国海绵钛进口结构高度依赖日本供应。2025年1-7月数据显示,日本占美国海绵钛进口的73%,哈萨克斯坦和沙特各占13%,其余1%。日本大阪钛业与东邦钛业是西方航空航天钛材默认的调节供应商,合计运行约35000-40000吨/年航空级产能(大阪约16000吨、东邦约25000吨)。美国本土TIMET在内华达州亨德森工厂拥有约12600-13000吨/年海绵钛产能,是美国唯一的海绵钛生产商,ATI则专注特种材加工。 ▲ 美国海绵钛进口来源结构(2025年1-7月) ATI Q2财报印证了本土加工端的定价权。前10大客户中防务占比提升,高端钛合金、等温锻锻件与航空紧固件订单交付周期已升至20个月以上,等温锻锻件则超过24个月。EB2电子束冷床炉与墨西哥新工厂的认证延迟将3000万-4000万美元收入递延至下半年,但订单可见度已远超供应能力。 PyroGenesis与AML3D数智化扩张:加拿大PyroGenesis 8月31日与美国金属增材OEM客户签订第二份钛粉合同,金额7.37万美元,提供Ti-6Al-4V粗切粉(45-150μm)用于定向能量沉积(DED)打印/修复最大5米级航空航天与防务部件。该公司已通过DFARS合规审查,意味着其NexGen等离子雾化粉正式进入美国国防供应链。澳大利亚AML3D(ASX上市)本周公布FY2026业绩,营收同比+70%、首次录得半年度盈利,主因美国海军潜艇部件订单及HII四套ARCEMY X系统订单放量。 05日本产能扩张 日本大阪钛科技(OSAKA Titanium Technologies)于9月1日公布新股发行及融资安排,计划发行700万股新股并设置最多105万股超额配售,募集资金用于海绵钛产能扩建项目。公司位于尼崎工厂的扩建项目将年产能力从目前约4万吨提高至5万吨,增幅约25%,设备投资规模约390亿日元(较最初330亿日元上调18%),目标在2028年3月前完成建设。此次融资定价2592日元/股,是西方海绵钛产能增量中最关键的一万吨。 日本另一家主要生产商东邦钛业(Toho Titanium)在国内拥有约25200吨/年海绵钛产能(茅崎工厂15600吨/年+若松工厂9600吨/年),并在沙特阿拉伯与沙特阿美子公司合资运营AMIC工厂(15600吨/年)。东邦正在追加3000吨/年航空级海绵钛扩建,目标2026年1月启动运营。业界人士透露,东邦已开始评估新建海绵钛工厂选址,美国、沙特、日本均在候选名单内,项目估值3亿美元以上、建设周期约4年。 日本2025年海绵钛产量约为53000吨,较2024年的57000吨下降约7%,主要因下游日本客户库存修正及波音737 MAX和787产量恢复不及预期。但日本作为美国航空航天钛材最高依赖度的进口来源国,其战略地位不可替代。东邦自身预测,航空及防务海绵钛需求将从2024年约79000吨增长至2028年约90000吨、2031年约102000吨,非中国市场将在2028年出现结构性赤字。 06头部企业动态 ATI Inc.(美):Q2营收12.6亿美元同比+11%,调整EPS 1.23美元同比+66%,调整EBITDA 2.844亿美元(22.6%利润率),订单积压44亿美元同比+18%创历史新高。公司管理层上调全年EBITDA指引至11.35亿-11.85亿美元(原为10.1亿-10.6亿美元)。高性能材料、先进合金板块同时增长,防务销售同比+90%,20个月以上交付周期显示买方议价权向供应商倾斜。 TIMET(美):新建西弗吉尼亚州熔炼厂并扩建宾夕法尼亚州锭厂的电子束熔炼能力8500吨/年,美国本土首个新增海绵钛产能项目,预计2027年投产。 American Titanium Metal(美):投资约8.68亿美元在北卡罗来纳州新建熔炼、轧制与精整工厂,产品定位航空航天级钛,目标2027年投产。公司使用Q2期间进一步获得5亿美元贷款融资支持产能建设。 Howmet Aerospace(美):2026年上半年营收48.6亿美元、净收入11亿美元,通过收购Consolidated Aerospace Manufacturing、Brunner Manufacturing完成紧固件赛道整合。CEO John Plant在Q2电话会上表示宽体机型复产将带动公司未来5年连续增长,需要为多吉瓦级铸造产能新增订单做好准备。 IperionX(美):9月1日获美陆军第二份任务单(W911QX26FA097),基础额1850万美元中1150万美元已拨付,目标是将其弗吉尼亚工厂打造为美国本土唯一具备粉末至件完整加工能力的钛生产基地。 PyroGenesis(加):8月31日与美国金属增材OEM客户签第二份合同(首份8月20日),金额7.37万美元、Ti-6Al-4V粗切粉(45-150μm)用于DED打印。已完成DFARS合规审查,正式进入美国国防供应链。 AML3D(澳):FY2026营收同比+70%,首次半年盈利,主因美国海军潜艇部件订单与HII四套ARCEMY X系统订单。 BEAMIT(意):9月1日续签NADCAP增材制造认证,覆盖激光粉末床熔融(L-PBF)、金相测试与认证样件评估,本次审计零关键问题;持有AS/EN 9100、IATF 16949认证。 Sovereign Metals(澳):其在马拉维的Kasiya金红石石墨项目可行性研究已完成,东邦钛业已确认其金红石符合原料规格;力拓8月份选择不行使运营权后,Sovereign累计获得6000万美元投资收益并保留营销权。 ProSpec(哈萨克斯坦):拟投资1.4亿美元建设年产15000吨海绵钛产能,由UST-Kamenogorsk(UKTMP)扩产升级,目标在2026年第四季度前完成。Kazatomprom与UKTMP将建立合资企业,实现镁-钛一体化生产。 07下游需求趋势分析 全球钛市场下游需求结构中,航空航天与防务占据主导地位,占比约42%。工业加工(化工/海水淡化)占28%,医疗植入物占12%,消费品(体育/电子)占8%,能源(油气/氢能)占6%,其他4%。航空航天的绝对主导地位意味着单机钛用量持续攀升是驱动整体市场增长的核心引擎。 ▲ 全球钛市场下游需求结构(2026年) 全球钛市场规模2025年约325亿美元,预计到2033年将达到525亿美元,复合年增长率(CAGR)约6.2%。东邦钛业预测航空及防务海绵钛需求将从2024年约79000吨增长至2031年约102000吨。非中国市场(排除中国后的全球海绵钛供需)将在2028年出现结构性赤字,除非追加新产能。大阪钛业的1万吨增量是2028年前西方最大的新增吨数,但仍不足以填补VSMPO退出的20000吨缺口。 ▲ 全球钛市场规模预测(2025-2033) 下游机型方面,Howmet Aerospace CEO在Q2电话会上确认,波音787预计要到South Carolina工厂扩建完成前,月产量提升至10架;空客A350月产量从5-6架提升至8-9架,并有望进一步上探;波音777X、空客A330neo等宽体机复产将进一步打开高钛合金需求。机型复产叠加防务订单超预期,正在重塑2027年前的钛材需求侧曲线。 08行业数智化改造动态 本周数智化改造的代表性案例集中在两个方向:一是大尺寸金属增材的商业化,二是钛粉供应链的本土化与数字化追溯。加拿大PyroGenesis NexGen等离子雾化工艺产出的Ti-6Al-4V粗切粉适配EBM与DED工艺,目前已通过DFARS合规审查正式进入美国国防供应链。 美国AML3D(ASX上市)发布FY2026财报显示营收同比+70%、首次录得半年度盈利,公司核心产品是基于电弧增材(WAM/DED)的ARCEMY X设备,订单来自美海军潜艇部件与HII(亨廷顿英戈尔斯)四套系统订单,验证了防务增材商业化闭环。 意大利BEAMIT SpA 9月1日续签NADCAP增材制造认证,覆盖L-PBF粉末床工艺、金相测试与认证样件评估,本次PRI任务组审计零关键问题。BEAMIT同时持AS/EN 9100、IATF 16949认证,服务航空、汽车、能源、生物医疗等领域,标志着欧洲金属AM服务商航空粉末应用资质的稳定放量。 IperionX的粉末至件一体化平台代表了另一条数智化路径。通过将HAMR氢化制粉、HSPT烧结、脱氢、无心磨/螺纹等工序全部回收自身,公司正在构建从钛矿物/废料到成品的数字化连续生产线。本周Task Order 2带来1850万美元中1150万美元已拨付,专门用于工业规模连续HSPT和脱氢炉产能扩建,为美国国防供应链提供短交付周期、低成本的钛制件能力。 09趋势判断与竞争分析 综合本周动态,全球钛产业呈现以下核心趋势判断: 趋势一:订单可见度驱动供应瓶颈重新定价:ATI Q2 44亿美元订单积压、20个月以上交付周期、等温锻锻件超24个月,意味着行业进入卖方市场。买家议价权向供应商倾斜,高品质合金交付期持续延长的格局至少持续到2027年下半年。ATI上调指引11.35-11.85亿美元表明价格上行足以对冲认证延误风险。军工+航空双引擎对所有西方熔炼商普遍利好,Howmet、ATI、Carpenter Tech、IperionX的订单储备同步走高。 趋势二:日本扩产是2027-2028的关键补充:大阪钛业1万吨增量是2028年前西方新增最大单点。东邦钛业沙特3千吨扩建目标2026年1月投运,东邦本土新厂评估中(候选地美国/沙特/日本)。整体看日本主导的合格海绵钛供应体系是西方航空航天的唯一现实替代。但日本海绵原料100%依赖进口(金红石来自澳大利亚、莫桑比克),若环太平洋海运中断,整个海绵供应将面临断供风险。 趋势三:美国“双线并行”加速:一条是ATI/TIMET/ATI等熔炼商从海绵到件的传统路径,另一条是IperionX / PyroGenesis / AML3D / 6K Additive / Continuum等粉末增材的本土化路径。美国国防部DPA Title III、SBIR Phase III、DFARS合规体系共同构成军工增材钛的扶持框架。但即便IperionX在2026年底达到200吨/年run-rate、TIMET完成熔炼厂扩建,美国海绵自给率仍远低于2025年消费量的5%,10年内依赖日本+沙特的格局难以根本改变。 趋势四:欧洲政策破局与EBAE TiBeRIUM布局:波兰9月2日正式启动1.857亿兹罗提的关键矿产勘探计划,是欧盟CRMA框架下首个完整落地的国家行动之一。哈萨克斯坦参与TiBeRIUM(钛铍欧洲韧性项目)旨在推动开采-出口模式向科学-技术-增值模式转型。短期内波兰钛钒矿埋深较大属亚经济级,但2050年中长期看,东欧+哈萨克产能+精炼链条有望补足欧盟本土10%开采占比目标。 趋势五:全球区域价格差固化:2026年9月北美钛材仍维持30.5-34.0美元/千克的全球最高水平,欧洲26.0-30.0美元/千克位居次高,东北亚23.0-27.0美元/千克相对稳定。差距源于供应链重构节奏:北美最快响应ATI/TIMET本土扩产,欧洲则更晚释放,且受俄罗斯航空级钛出口限制冲击。预计区域价差将延续至2028年大阪+东邦新增产能落地后。 文章来源:陕西省钛及钛合金产业数促中心公众号